決済代行サービスの手数料は6種類|初期費用・月額基本料・決済手数料の相場を徹底解説
 2026.11.02
 " alt="決済代行サービスの手数料は6種類|初期費用・月額基本料・決済手数料の相場を徹底解説">
決済代行サービスを導入・利用するには、一定の手数料負担が発生します。これから導入しようと考えているものの、「合計でどの程度の手数料がかかるのか分かりにくい」と感じている方もいるのではないでしょうか。
そこでこの記事では、決済代行サービスにかかる費用の内訳とおおよその目安を紹介します。手数料はビジネスの収益に影響するため、適切な水準のところを選ぶことが大切です。事前に試算することで、導入してから収益の悪化に悩むリスクを減らせるでしょう。
- 決済代行の手数料は決済方法や事業規模により異なるため、初期費用や月額費用などの内訳を含めて事前に見積もりで確認する必要がある。
- 手数料の比較では単なる安さだけでなく、決済頻度や事業規模に応じた短期・長期的なコストバランスを考慮することが重要である。
- 導入時は必要なオプション機能やサポート体制も含めて総合的に比較し、自社の事業規模や運用体制に適したサービスを選ぶことが大切である。
目次
決済代行サービスとは?
決済代行サービスとは、決済手段を導入したい事業者とカード会社などの決済機関の間に入り、決済システムの導入や運用を代行するサービスです。
通常、クレジットカード決済やコンビニ決済を導入しようとする場合、クレジットカード会社やコンビニ会社と個別に契約を結ばなければなりません。さらに、決済機関ごとに異なるシステムの仕様に合わせて、自社のシステムを準備する必要もあります。
これらを一事業者が自前で全て準備するのは、多くの手間とコストがかかり、あまり現実的ではありません。しかし、決済代行サービスを利用すれば、これらの作業を代行してくれるため、スムーズに導入・運用ができます。
決済代行サービスと収納代行サービスの違い
決済代行サービスと似ているサービスとして、収納代行サービスがあります。収納代行サービスも決済代行サービスと同じく、決済に関する手続きを代行するものです。
ただし、決済代行サービスがクレジットカード決済や電子マネー決済、ATM決済などさまざまな決済手段に対応しているのに対し、収納代行サービスは基本的にコンビニ決済のみという違いがあります。
「見積依頼」も素早く対応!
お気軽にご相談ください
決済代行サービスにかかる手数料の内訳と目安
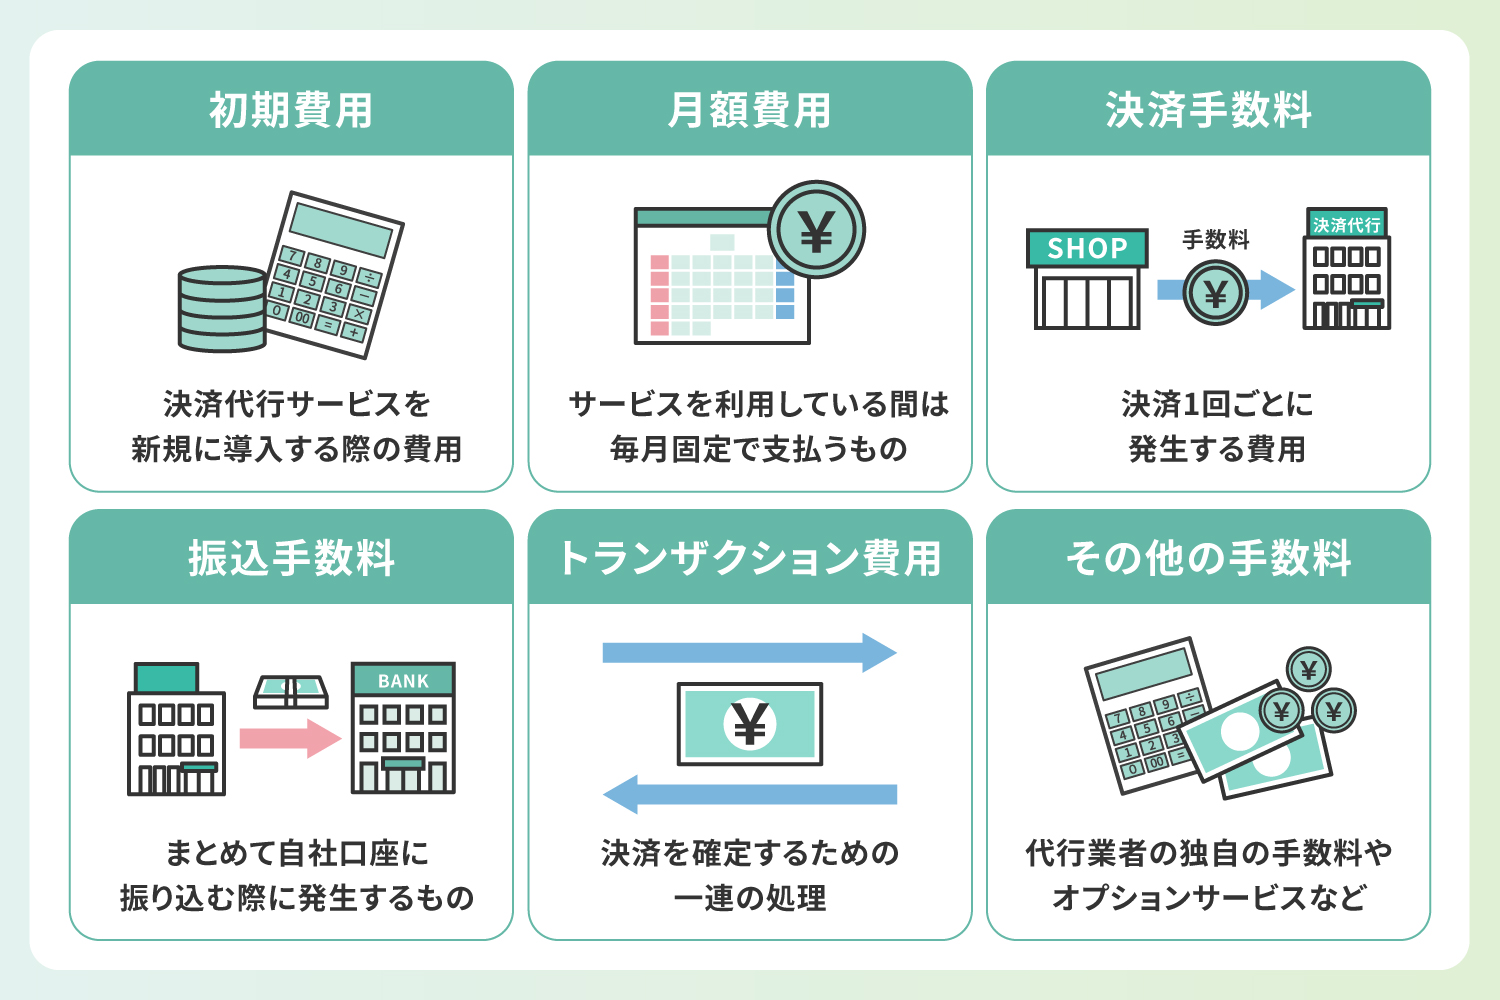
決済代行サービスを利用する場合は、一定の手数料を負担する必要があります。ここでは、決済代行サービスの手数料の内訳を紹介します。事前に確認して導入後の費用負担をシミュレーションしておきましょう。
初期費用
初期費用は、決済代行サービスを新規に導入する際に必要な費用です。初めて決済代行サービスを導入する際は、決済システムも合わせて組み込む場合が多いため、数万円の初期費用がかかります。
例えば、ECサイトに決済システムを組み込む場合などは、3~8万円が目安です。これには初期設定費や導入サポート費も含まれています。
初期費用は一度だけ支払うもので、一度決済システムを導入すれば、再び発生することはありません。また、初期費用が0円の決済代行サービスもあります。
月額基本料
月額基本料は決済金額や件数に関わりなく、サービスを利用している間は毎月固定で支払うものです。システム利用料や顧客管理コストなどに対して支払うもので、相場は数千円~1万円が目安といえるでしょう。
月額基本料も初期費用と同様に、無料に設定している決済代行サービスもあります。また、利用しない月の月額基本料が0円のサービスもあるため、導入時には具体的な料金体系をチェックしてみましょう。
決済手数料
決済手数料は1件の請求ごとに発生する費用で、決済方法や事業規模などにより手数料率が異なる点が特徴です。
例えばクレジットカード決済は、決済金額の3~10%程度が目安で、口座振替は決済金額を問わず引き落とし1件につき100円~200円程度になることが多いでしょう。
導入を予定している決済手段でどの程度の手数料が発生するのか知りたい場合は、代行業者に問い合わせて見積もりを取得する必要があります。
振込手数料
決済代行サービスを提供する代行業者が回収した代金は、一定のスケジュールで事業者の口座に振り込まれます。この際に発生するのが、振込手数料です。
振込手数料の具体的な金額は、振込金額や入金回数などにより変わります。金額や振込頻度、指定した銀行口座によっては無料になることもあるため、事前に確認しておきましょう。
トランザクション費用
トランザクションとは、決済を確定するために必要な一連の処理のことです。例えばクレジットカード決済の場合、カードの有効性を確認するためのオーソリ(信用照会)処理、売上確定処理、キャンセルの処理などがトランザクションに当たります。
決済システムの利用にかかる費用をトランザクション費用と呼び、1取引あたりの金額が設定されているのが一般的です。決済金額により変わることはなく、1取引あたり10円ほどが目安といえます。また、取消処理や金額変更が必要な場合は、別途手数料がかかる場合もあるため注意が必要です。
その他の手数料
他にも、代行業者が独自の手数料を定めていることもあります。独自の手数料に関する詳細は見積もりで確認しましょう。
さらに、代行業者の中にはオプションサービスを用意しているところもあります。請求書発行作業を軽減できる請求書発行代行サービスや、キャッシュカードのみで口座振替に必要な手続きが完了するペイジー口座振替受付サービスなどが一例です。代行業者によってどのオプションサービスが無料・有料かが異なるため、事前に確認するとよいでしょう。
決済手段別に見る手数料の相場
決済代行サービスを利用する場合、どの決済方法を使用するかによって手数料率が異なります。
ここでは、代表的な決済方法として、クレジットカード・コンビニ決済・口座振替・2次元コード決済・電子マネー決済を使用した場合の手数料をチェックしていきましょう。事前に相場を知ることで、導入後の費用負担をシミュレーションしやすくなります。
【クレジットカード】決済金額の3~10%
クレジットカード決済の手数料の相場は、決済金額の3~10%程度とされています。業種や事業規模、取り扱う商材、カードの国際ブランドなどにより手数料に差が出る点に注意が必要です。
一般的に日常生活に必須の業種ほど手数料が低率で、サービス業などは高くなる傾向があります。サービス業の手数料が高いのは、未払いリスクが物販業よりも比較的高いと言われているからです。
自社のビジネスでどの程度の手数料がかかるのか知りたいときは、代行業者に問い合わせて見積もりを取得する必要があります。
【コンビニ決済】1件あたり数百円程度
コンビニ決済は、払込票または払込番号を使って利用者がコンビニで支払いをするものです。払込票による決済は公共料金などの身近な支払いでも使われているため、オンライン決済に不慣れな方でも利用しやすい点が魅力です。
払込番号による決済を利用する場合は、支払いに必要な払込番号がメールなどで届きます。その払込番号をコンビニにある情報端末に入力し、発行された申込票をレジで提示して代金を支払うのが基本の流れです。
払込番号による決済は書面を送付する手間が省けるため、購入から支払いまでがスピーディになるのが魅力といえます。
コンビニ決済の手数料は、1件あたり100~500円程度が目安です。決済金額によって手数料額が変わり、金額が大きくなると手数料が増える傾向があります。
【口座振替】1件あたり100~200円程度
口座振替は、利用者の口座から決まった日に自動的に代金を引き落とす決済方法です。自動的に引き落とされるため、支払い忘れのリスクを大幅に減らせます。
また集金にかかわる事務作業も削減できるため、請求書の作成や未払いの利用者に対する督促などの煩雑な作業を省けるのがメリットです。利用者にとっても、支払いのためにコンビニや銀行に行く手間を削減できます。
特に学習塾やジムのような、毎月の支払いが発生するタイプのサービスでは、支払いの手間が省ける点は大きなメリットとなるでしょう。
口座振替を利用する場合、1件の引き落としにつき100円~200円ほどの手数料が発生します。
【2次元コード決済】決済金額の1~3%程度
2次元コード決済は、専用アプリやスマホ画面に表示されたコードを読み取って支払う方式です。1件の請求には、おおむね決済金額の1~3%程度の手数料がかかります。利用する2次元コード決済の種類によって手数料率が異なるため、事前に確認しておくとよいでしょう。
スマホの普及率が90%を超えていることもあり、利用者にとって利便性が高い決済方法のひとつです。
【電子マネー決済】決済金額の2~4%程度
電子マネー決済の手数料は、決済金額の2~4%程度が目安です。なお、電子マネーには交通系や流通系など複数種類あり、それぞれ料率設定が異なります。
経済産業省が2021年に中小加盟店1,189社を対象に実施した「キャッシュレス決済実態調査アンケート」では、交通系電子マネーの手数料率を3%台と回答した事業者が全体の64%を占めました。また、交通系以外の電子マネーでも手数料率を3%台と回答した事業者が59%であることから、3%台がひとつの目安といえるでしょう。
参考:キャッシュレス決済実態調査アンケート集計結果
「見積依頼」も素早く対応!
お気軽にご相談ください
決済代行サービスの代表的な手数料体系
決済代行サービスの手数料は、いくつかの費目が組み合わさって決まっています。同じ決済件数・金額でも、手数料体系が異なれば総額に差が生じることも珍しくありません。ここでは、主な手数料体系を2パターン紹介します。まずは自社のビジネスに合った手数料体系がどのようなものか考えてみましょう。
従量課金型
従量課金型とは、決済件数や決済金額に応じて手数料の総額が変わる料金体系です。月額基本料がかからず、決済が成立した分だけ手数料を支払う代行業者も存在します。
固定費がかからないため、開業直後で決済件数がまだ少ない事業者や繁忙期と閑散期で売上の波が大きい事業者におすすめです。ただし、固定費がかからない分手数料率が高めに設定されているところもあるため、事前にどの程度の負担になるか試算しておきましょう。
固定課金+従量課金型
固定課金+従量課金型は、初期費用や月額基本料といった固定費と、決済件数や決済金額に応じた従量課金を組み合わせた料金体系です。
利用件数にかかわらず一定のコスト負担が発生する半面、1件の決済にかかる手数料が安価に設定されていることが多いため、取引件数が多い中規模~大規模事業者に向いています。
初期費用や月額基本料は事業者ごとに個別見積もりとなるケースも多く、契約前の比較検討が欠かせません。
決済代行サービスを選ぶ際に確認したいポイント
導入する具体的なサービスを選ぶときは、自社に合っているかを確認することが欠かせません。
手数料の安さだけで契約先を決めると、必要な機能が不足していたり、想定外の負担が発生したりする恐れがあります。ここでは後悔のない選択をするために、契約前にチェックしておきたい確認項目を見ていきましょう。
手数料負担が適正なレベルか
手数料は代行業者によって大きく変わる部分であるため、導入を検討している段階で、月間の取引件数や平均単価をもとに見積もりを依頼しましょう。
それぞれのサービスを利用したときにどの程度の金額を支払うのか計算し、無理なく負担できるところと契約することが大切です。事前に想定されるいくつかのパターンで試算しておけば、予想外に負担が膨らむことを防げます。
ビジネススタイルに合っているか
決済代行サービスに求められる機能は、扱う商品の種類や自社のビジネスモデルによって異なります。例えば、BtoCのECサイトや実店舗であれば幅広い決済手段への対応が求められる一方、BtoBの取引では掛売りや与信審査といった機能が求められることもあるでしょう。
また、サブスクリプション型で毎月課金を行う事業者は、継続課金やカード情報の自動更新機能を備えているかどうかなども影響します。これらの機能がそろっていれば、期限切れによる強制解約や支払い漏れによる機会損失を防げます。
利用者のニーズに応じた決済手段に対応しているか
利用者が普段使っている決済手段が用意されていないと、その場で購入を諦めて別の事業者に流れる恐れがあります。これを防ぐには、利用者のニーズに応じた決済手段に対応しているサービスを導入することが大切です。
例えば、利便性の高さからクレジットカード決済を好む方もいれば、クレジットカードを使いたくない・持っていないので口座振替が好ましいという方や、支払いは現金で行いたいためコンビニ決済がよいという方もいるでしょう。
自社の利用者のニーズを踏まえた選択をすることで、機会損失を防ぐだけでなく、未回収リスクの低減や顧客満足度の向上、継続利用にもつながりやすくなります。
セキュリティレベルが十分か
セキュリティの不備によって情報漏えいが起きると、事業者の信用が損なわれ、取引停止に発展する恐れもあります。代行業者を選ぶ際は、プライバシーマークやISMS認証といった第三者認証の取得状況を確認しましょう。
クレジットカード決済の場合は、カード情報の非保持化やPCI DSSという国際的なセキュリティ基準への準拠、3Dセキュアによる本人認証や不正検知の仕組みもチェックポイントです。これらのセキュリティ機能は、なりすましをはじめとした不正決済を防ぐうえで欠かせません。
契約前に代行業者のホームページなどで、具体的にどの程度のセキュリティレベルを確保しているのかを確認しておくことが大切です。
入金サイクルに問題がないか
具体的な入金サイクルも、契約前に確認したい項目です。入金サイクルには月1回・月2回・翌日入金などのパターンがあり、サイクルが長くなるほど売上が手元資金になるまでの期間が延びます。
仕入れ代金や人件費の支払いスケジュールを確認し、資金繰りに影響しない入金サイクルの代行業者を選択しましょう。ただし、入金頻度が高いサービスを選ぶと振込手数料も増えるため、適切な頻度のところを選ぶことも大切です。
オプションサービス・サポートが充実しているか
契約する代行業者を選ぶ際は、手数料などのコストだけでなく、オプションサービスやサポートの充実度も確認しておきましょう。請求書の発行代行のように、自社での業務を削減できるオプションサービスがあれば、より効率化を図れます。また、カスタマーサポートが充実していれば、初めて決済代行サービスを利用する方でも安心です。
決済代行サービスを導入するメリット・デメリット
決済代行サービスを導入することには多くのメリットがある一方、いくつかのデメリットも存在します。事前に押さえておきたい主なメリット・デメリットは以下の通りです。
| メリット | デメリット |
|---|---|
| 業務を効率化できる 未回収リスクを軽減できる 複数の決済手段を一括で導入・管理できる |
各種手数料などのコストが発生する 既存システムとの連携における技術的負担が発生する |
これから決済代行サービスを導入しようと考えているなら、上記のメリットとデメリットを確認して自社の取引規模や運用体制に見合うかどうかを考えてみましょう。
「見積依頼」も素早く対応!
お気軽にご相談ください
これから決済代行サービスを導入するならリコーリースへ
これから決済代行サービスを導入しようと考えているなら、ぜひリコーリースをご検討ください。リコーリースの「集金代行サービス」は、口座振替とコンビニ決済に対応しており、手数料の負担を抑えつつ、業務効率化も実現できます。
ここではリコーリースの手数料体系や用意しているサービスなど、導入を検討している事業者が気になるポイントを詳しく見ていきましょう。
リコーリースの集金代行サービスについて詳しく知りたい方はこちら!
初期費用0円で導入できる
リコーリースの集金代行サービスは、初期費用0円で導入できます。管理用の専用Webサイトも無償で提供されるため、システム構築費用は一切発生しません。
小規模事業者・個人事業主や、起業したばかりの事業者など、初期費用を軽減したいと考えている方にとって、おすすめの選択肢です。
使わない月は月額基本料もかからない
リコーリースの集金代行サービスは、利用しなかった月の月額基本料が0円に設定されています。このため、繁忙期と閑散期で請求件数に差が出やすい事業者や、隔月で請求を行っている事業者でも、不用意な固定費を負担する心配がありません。
季節によって売上が変動しやすいビジネスほど、月額基本料が発生しない料金体系の恩恵は大きくなるでしょう。月額基本料は継続的な負担になりやすい費用のため、請求件数が少ない時期でも余計な出費を気にせずに済むことは、大きなメリットといえます。
オプションサービス&サポートも充実
初期費用や月額基本料だけでなく、業務をどこまで効率化できるかも代行業者選びの重要な視点です。リコーリースのサービスには、複数のオプションサービスが用意されており、必要に応じて利用できます。主なサービスは以下の通りです。
- ネット口座振替受付サービス:スマホやPCから口座登録が可能
- ペイジー口座振替受付サービス:キャッシュカードを専用端末で読み取り、暗証番号を入力するだけで口座登録が完了
- 請求書発行代行サービス:請求書の印刷から封入、発送までを委託可能
また、契約後もフリーダイヤルでのサポートを受けられるため、操作方法に迷った際も問い合わせながら進められます。
まとめ
決済代行サービスの手数料は、初期費用や月額基本料といった固定費に加えて、決済手段ごとに異なる決済手数料や振込手数料などで構成されています。
これから決済代行サービスを導入する事業者は、手数料の金額に加えて、サービスが自社の取引件数や売上規模に見合っているか、対応決済手段やセキュリティ体制、入金サイクルに問題がないかを確認することが大切です。
どの決済代行サービスを導入するかで悩んでいる方は、ぜひこの機会にリコーリースをご検討ください。リコーリースの「集金代行サービス」は、手数料がリーズナブルでありながら、必要なオプションサービスや管理用の専用Webサイトを提供しています。フリーダイヤルでのサポートも充実しているため、導入に不安がある方にもおすすめです。
【監修】尾﨑 宗則 リコーリース株式会社 BPO本部長
1999年リコーリース株式会社に入社。
情報システム部や事業統括部門、営業部門の支社長、子会社(テクノレント社)の営業統括本部長など、重要なポストを歴任した後、2025年4月~決済サービスを管轄するBPO本部長に就任。
数々の商品企画やシステム開発に携わり、豊富な経験と実績・幅広い分野の知識を有するゼネラリスト。